
Publikacje 12.10.2020
Ulga badawczo-rozwojowa: części zamienne
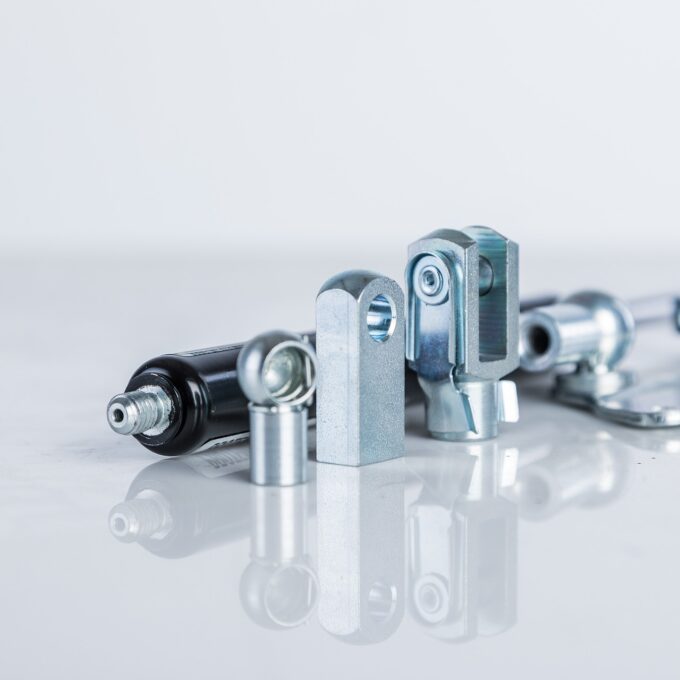
Bieżące wydatki na materiały służące eksploatacji oraz naprawie i konserwacji, a także wydatki na materiały będące częściami zamiennymi do środków trwałych wykorzystywanych przy prowadzeniu prac badawczo-rozwojowych stanowią koszty kwalifikowane działalności badawczo-rozwojowej objęte ulgą określoną w art. 18d ust. 1 u.p.d.o.p. na podstawie art. 18d ust. 2 pkt 2 u.p.d.o.p.
Spółka ponosi okresowe wydatki na nabycie:
- akcesoriów i części zamiennych do urządzeń, w tym środków trwałych, wykorzystywanych wyłącznie do prowadzenia prac badawczo-rozwojowych,
- materiałów i urządzeń do naprawy lub bieżącej konserwacji urządzeń używanych wyłącznie do prowadzenia prac badawczo-rozwojowych.
Materiały to „składniki majątku inicjujące realizację całego cyklu operacyjnego, które jednostka nabywa w celu ich całkowitego zużycia na własne potrzeby, tym m.in. na potrzeby wytwarzania produktów, świadczenia usług czy realizacji działalności ogólnoadministracyjnej. Do materiałów zaliczyć można także pewne składniki majątkowe wytwarzane przez jednostkę we własnym zakresie (zazwyczaj w ramach działalności pomocniczej), a także różnego rodzaju odzyski, posiadające wartość użytkową, a pochodzące np. z likwidowanych środków trwałych, inwentarz żywy przeznaczony do uboju, części zamienne, półfabrykaty obcej produkcji, paliwa, opakowania itp.”
Niewątpliwie, wszystkie akcesoria, części zamienne do urządzeń, materiały i urządzenia wykorzystywane do naprawy lub bieżącej konserwacji mieszczą się w zakresie wyżej przytoczonej definicji, ponieważ:
- stanowią składniki majątku Spółki (ich nabycie znajduje odzwierciedlenie w pozycjach aktywów obrotowych Spółki),
- głównym celem ich nabycia jest zużycie przez Spółkę na potrzeby własnej działalności badawczo-rozwojowej.
Zgodnie z interpretacją wydaną przez Dyrektora KIS, bieżące wydatki na wskazane materiały służące eksploatacji oraz naprawie i konserwacji, a także wydatki na materiały będące częściami zamiennymi do środków trwałych wykorzystywanych przy prowadzeniu prac B+R stanowią koszty kwalifikowane działalności B+R objęte ulgą B+R.
Interpretacja indywidualna sygn. 0114-KDIP2-1.4010.88.2020.2.MR.
Potrzebujesz wsparcia przy uldze B+R? Zobacz, jak pomagamy firmom w rozliczeniu ulgi badawczo-rozwojowej, lub skontaktuj się z naszymi doradcami.
Publikacje 12.10.2020
Zobacz również
Publikacje
Koszt firmowy czy wydatek prywatny? 7 wydatków, które najczęściej budzą wątpliwości podatkowe
Publikacje
Konto w Szwajcarii — prawne i podatkowe aspekty dywersyfikacji majątku
Publikacje
Wycena spółki a podatki – kiedy wartość biznesu ma znaczenie dla rozliczeń i jak się do niej przygotować