
Publikacje 10.11.2026
Uproszczenie trójstronne w VAT także przy czterech podmiotach w łańcuchu dostaw. Istotny wyrok Sądu UE
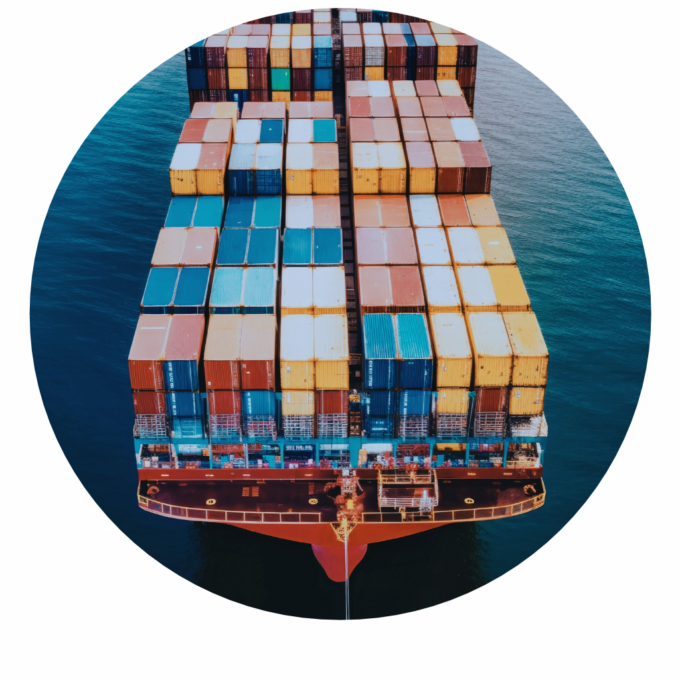
Wewnątrzwspólnotowe transakcje łańcuchowe od lat należą do najbardziej wymagających obszarów rozliczeń VAT. Szczególne znaczenie ma w tym zakresie procedura uproszczona dla transakcji trójstronnych, uregulowana w art. 42 i art. 141 dyrektywy 2006/112/WE oraz implementowana do polskiego porządku prawnego w art. 135–138 ustawy o VAT. Jej podstawowym celem jest umożliwienie pośrednikowi uniknięcia rejestracji dla celów VAT w państwie zakończenia transportu towarów poprzez przeniesienie obowiązku rozliczenia podatku na końcowego nabywcę.
Istotne znaczenie dla praktyki stosowania tych przepisów przedstawia wyrok Sądu Unii Europejskiej z 3 grudnia 2025 r. w sprawie T-646/24, MS KLJUČAROVCI d.o.o., EU:T:2025:1081. Sąd rozstrzygnął w nim, czy uproszczenie trójstronne może znaleźć zastosowanie również wtedy, gdy w gospodarczym łańcuchu dostaw uczestniczą nie trzy, lecz cztery podmioty, a towar jest transportowany bezpośrednio od pierwszego dostawcy do czwartego uczestnika łańcucha.
Punktem wyjścia pozostaje utrwalona zasada, zgodnie z którą w transakcji łańcuchowej tylko jedna dostawa może zostać uznana za dostawę ruchomą, czyli tę, której przypisuje się transport międzynarodowy. Zasada ta została potwierdzona przez TSUE w wyroku z 6 kwietnia 2006 r. w sprawie C-245/04, EMAG Handel Eder, EU:C:2006:232. Jeżeli dostawa ruchoma przypisana jest do transakcji realizowanej na rzecz pośrednika, powinien on co do zasady rozpoznać wewnątrzwspólnotowe nabycie towarów w państwie zakończenia transportu, co często wiąże się z koniecznością lokalnej rejestracji VAT.
Właśnie takiej sytuacji ma przeciwdziałać procedura uproszczona. Jeżeli uczestnicy transakcji są zidentyfikowani dla celów VAT w trzech różnych państwach członkowskich, a pośrednik nie posiada siedziby w państwie przeznaczenia towarów i posługuje się numerem VAT nadanym przez inne państwo członkowskie, obowiązek rozliczenia podatku może zostać przeniesiony na ostatniego nabywcę.
Znaczenie prawidłowego zastosowania tej procedury jest szczególnie istotne z uwagi na art. 41 dyrektywy VAT oraz odpowiadający mu art. 25 ust. 2 ustawy o VAT. Przepisy te przewidują powstanie dodatkowego, „fikcyjnego” WNT w państwie, które nadało numer VAT wykorzystany przez nabywcę, jeżeli transakcja nie została prawidłowo opodatkowana w państwie zakończenia transportu. Konsekwencje tego mechanizmu zostały podkreślone przez TSUE w wyroku z 22 kwietnia 2010 r. w sprawach połączonych C-536/08 i C-539/08, Facet Trading BV, EU:C:2010:217. W praktyce błędne zastosowanie uproszczenia może prowadzić do powstania realnego zobowiązania podatkowego po stronie pośrednika.
Sprawa MS KLJUČAROVCI dotyczyła słoweńskiej spółki nabywającej towary od dostawców niemieckich i odsprzedającej je podmiotom duńskim. Towary były transportowane bezpośrednio z Niemiec do Danii, a spółka rozliczała transakcje jako wewnątrzwspólnotowe transakcje trójstronne. Organy podatkowe ustaliły jednak, że towary były odbierane przez kolejny podmiot, klienta duńskiego nabywcy. W ich ocenie obecność czwartego uczestnika wykluczała możliwość zastosowania procedury uproszczonej. Kluczowe znaczenie miała wykładnia art. 141 lit. c dyrektywy 2006/112/WE, zgodnie z którym towary powinny być transportowane bezpośrednio do osoby, na rzecz której pośrednik dokonuje dostawy. Powstało pytanie, czy oznacza to konieczność fizycznego dostarczenia towarów do trzeciego uczestnika łańcucha, czy wystarczy samo przeniesienie prawa do rozporządzania towarem jak właściciel.
Sąd UE opowiedział się za wykładnią funkcjonalną. Wskazał, że pojęcie dostawy towarów na gruncie VAT nie wymaga fizycznego objęcia rzeczy w posiadanie przez nabywcę. W konsekwencji art. 141 lit. c dyrektywy nie może być interpretowany jako nakaz fizycznego dostarczenia towarów do trzeciego uczestnika łańcucha. Dla zastosowania uproszczenia decydujące jest spełnienie materialnych warunków triangulacji, a nie miejsce faktycznego odbioru towaru. Powyższe oznacza, że obecność czwartego podmiotu w gospodarczym łańcuchu dostaw nie wyklucza automatycznie zastosowania procedury uproszczonej. Istotne jest, aby możliwe było wyodrębnienie relacji pomiędzy trzema podmiotami spełniającymi przesłanki transakcji trójstronnej.
Stanowisko Sądu pozostaje zgodne z dotychczasową praktyką interpretacyjną organów podatkowych w Polsce. Dyrektor Krajowej Informacji Skarbowej wielokrotnie dopuszczał możliwość stosowania uproszczenia trójstronnego w bardziej rozbudowanych strukturach dostaw, m.in. w interpretacjach: 0111-KDIB3-3.4012.543.2020.1.PK z 11 grudnia 2020 r. oraz 0114-KDIP1-2.4012.336.2023.1.RM z 16 października 2023 r. Wyrok T-646/24 wzmacnia tę linię interpretacyjną, nadając jej wyraźne oparcie w prawie unijnym.
Nowe rozstrzygnięcie nie oznacza jednak złagodzenia wszystkich wymogów związanych z procedurą uproszczoną. Nadal aktualne pozostaje stanowisko TSUE wyrażone w wyroku z 8 grudnia 2022 r. w sprawie C-247/21, Luxury Trust Automobil GmbH, EU:C:2022:966, zgodnie z którym brak wymaganej adnotacji „odwrotne obciążenie” na fakturze może uniemożliwić skuteczne zastosowanie uproszczenia. Podatnicy muszą zatem rygorystycznie przestrzegać wymogów dokumentacyjnych wynikających z art. 136 ustawy o VAT.
Równie ważny jest drugi aspekt omawianego orzeczenia, dotyczący należytej staranności. Sąd przypomniał utrwaloną zasadę, zgodnie z którą podatnik nie może korzystać z uprawnień wynikających z systemu VAT, jeżeli wiedział lub powinien był wiedzieć, że uczestniczy w transakcji związanej z oszustwem podatkowym. W takim przypadku organy podatkowe mogą odmówić zastosowania procedury uproszczonej oraz zakwestionować skutki podatkowe związane z rozliczeniem WNT.
Wyrok T-646/24 otwiera drogę do bardziej elastycznego stosowania uproszczenia trójstronnego w rozbudowanych łańcuchach dostaw, jednak nie zwalnia podatników z obowiązku zachowania należytej staranności i odpowiedniej dokumentacji. W przypadku bardziej złożonych modeli biznesowych nadal warto przeprowadzić szczegółową analizę podatkową, a niekiedy również zabezpieczyć swoje stanowisko interpretacją indywidualną.
Publikacje 10.11.2026
Zobacz również
Publikacje
Rzeczywisty właściciel dywidendy a zwolnienie z podatku u źródła
Publikacje
Koszt firmowy czy wydatek prywatny? 7 wydatków, które najczęściej budzą wątpliwości podatkowe
Publikacje
Konto w Szwajcarii — prawne i podatkowe aspekty dywersyfikacji majątku