
Publikacje 25.09.2020
Ulga badawczo-rozwojowa: ulepszenie istniejącej linii produkcyjnej
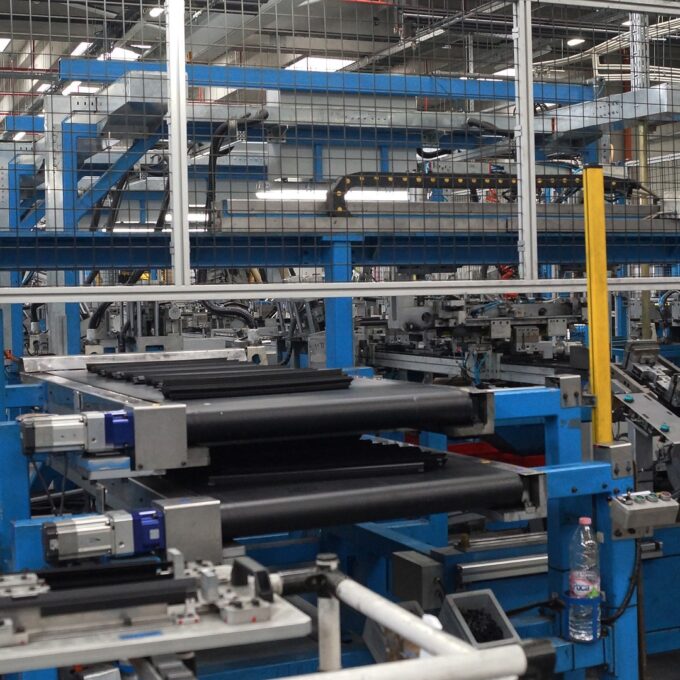
Prace wykonywane przez firmę mają na celu unowocześnienie i usprawnienie istniejącej linii. W ramach prac tworzone są nowe rozwiązania, które wcześniej nie były w firmie stosowane. Prace wykonywane w ramach działalności przeprowadzane są nie tylko przez technologów, ale również angażowane są firmy zewnętrzne. Modernizacja linii polega na wprowadzeniu dodatkowych elementów do już istniejącej linii w celu zwiększenia jej wydajności, co oznacza, że zdobyta w tym zakresie wiedza wykorzystywana jest do stworzenia nowych rozwiązań.
W wyniku prac wykonywanych przez Wnioskodawcę, powstały następujące rozwiązania, które wcześniej nie były stosowane w firmie, tj:
- przyrządy zapewniające pewność pomiarową,
- dedykowane narzędzia pomiarowe (sprawdziany),
- narzędzia optymalizujące proces produkcyjny,
- oprzyrządowanie dla nowych linii produkcyjnych,
- elementy dostosowujące posiadane narzędzia do maszyn innego typu,
- urządzenia optymalizujące pracę (automatyzacja pracy),
- rozwiązania umożliwiające modyfikację technologii wytwarzania w celu zwiększenia zdolności procesu.
Dyrektor KIS zgodził się, że prace realizowane przez firmę we wskazanym zakresie w sposób metodyczny, zaplanowany i uporządkowany noszą znamiona działalności B+R według definicji ustawy o CIT i podatnik może skorzystać z ulgi B+R (Interpretacja indywidualna sygn. 0111-KDIB1-3.4010.159.2020.2.MMU).
Potrzebujesz wsparcia przy uldze B+R? Zobacz, jak pomagamy firmom w rozliczeniu ulgi badawczo-rozwojowej, lub skontaktuj się z naszymi doradcami.
Publikacje 25.09.2020
Zobacz również
Publikacje
Ulga B+R i IP Box – kiedy można połączyć preferencje i jak zrobić to bezpiecznie?
Publikacje
AI w rozliczeniach podatkowych – kto odpowiada za błąd sztucznej inteligencji?
Publikacje
Wycena spółki lub ZCP a podatki – kiedy wartość transakcji może stać się ryzykiem